Del diagnóstico a la acción: primeros pasos para decidir mejor
Dos acciones de las semanas 3 y 4: un diagnóstico financiero anónimo y una herramienta de presupuesto en cuatro pasos.
Estado actual: COMPLETADA. El diagnóstico se aplicó y cuenta con 16 respuestas iniciales. Posteriormente se registraron seis respuestas después del webinar; su comparación es descriptiva y no corresponde a un estudio emparejado persona a persona.
Historial de actualización: esta entrada fue publicada inicialmente el 27 de julio de 2026 durante la fase de preparación. Actividad ejecutada y evidencias incorporadas posteriormente. La actualización del 14 de agosto agrega el alcance digital sin modificar la fecha histórica de publicación.
Introducción: desarrollo integral sostenible
El desarrollo sostenible también incluye bienestar económico, igualdad de oportunidades, educación de calidad, protección social y participación comunitaria. En este proyecto, la educación financiera se entiende como una capacidad para organizar metas, anticipar riesgos y tomar decisiones informadas, no como una promoción de productos.
La propuesta busca escuchar primero y ofrecer después herramientas que respondan a las dudas reales. Se trabajará con lenguaje claro, ejemplos ficticios y recursos accesibles desde el celular. El alcance será local e indirecto.
Acción 1 · “¿Cómo manejamos nuestro dinero?”
Propósito
Identificar hábitos, dudas y necesidades sobre presupuesto, registro de gastos, ahorro, crédito, intereses y seguridad digital.
Comunidad y forma de aplicación
El diagnóstico estuvo dirigido a asesores de crédito, compañeros de oficina, familiares, conocidos y otras personas adultas del entorno cercano en Neiva. Fue breve, voluntario y anónimo, compartido por celular o aplicado presencialmente. No solicitó nombres, ingresos exactos, números de cuenta, claves, documentos ni datos que permitieran identificar obligaciones.
Ocho preguntas temáticas analizadas
- ¿Elaboras un presupuesto semanal o mensual? (Siempre / A veces / Nunca)
- ¿Registras tus gastos para compararlos con tus ingresos? (Si / Algunas veces / Nunca)
- ¿Tienes una meta de ahorro con valor y fecha? (Si / Parcialmente / No)
- ¿Podrías cubrir un imprevisto sin pedir un nuevo crédito? (SI / Parcialmente / No)
- ¿Diferencias tasa, cuota, plazo y costo total? (Sí / Parcialmente / No)
- ¿Comparas al menos dos opciones antes de aceptar un crédito? (Siempre / A veces / Algunos)
- ¿Reconoces dos señales de un falso prestamista o enlace fraudulento? (Frecuentemente / Algunas veces / Nunca)
- ¿Conoces un canal oficial para aprender o reclamar? (Si / Creo conocer una / No)
El formulario incluyó además la pregunta “¿En qué rango de edad te encuentras?”, con intervalos amplios entre 18 y 60 años. Se conserva como dato de caracterización del instrumento, pero no se incorpora a los gráficos ni a la interpretación temática de hábitos y conocimientos.
Tratamiento ético y protección de datos
La finalidad fue pedagógica: orientar las siguientes publicaciones. Las respuestas se revisaron de forma agrupada, sin publicar respuestas individuales ni intentar identificar participantes. Ante una situación personal, corresponde remitir a canales oficiales o profesionales competentes; este blog no ofrece asesoría individual.
La participación debe explicar qué se pregunta, para qué se usará y que responder es voluntario. El diagnóstico no recogerá saldos, nombres de entidades, claves, números de documento ni capturas de conversaciones privadas.
Resultados y evidencia
El diagnóstico inicial registró 16 respuestas. Las ocho preguntas temáticas realmente utilizadas fueron presupuesto, registro de gastos, meta de ahorro, cobertura de imprevistos, comprensión de tasa/cuota/plazo/costo total, comparación de créditos, reconocimiento de fraude y conocimiento de canales oficiales. La pregunta adicional de rango de edad se excluye de este análisis temático.
16 respuestas para orientar el proyecto.
Consolidado agregado de la aplicación inicial del cuestionario de ocho preguntas. La evaluación posterior se presenta por separado y no corresponde a un seguimiento emparejado.
¿Elaboras un presupuesto semanal o mensual?
- Siempre50%
- A veces43,8%
- Nunca6,3%
¿Registras tus gastos para compararlos con tus ingresos?
- Sí37,5%
- Algunas veces50%
- Nunca12,5%
¿Tienes una meta de ahorro con valor y fecha?
- Sí37,5%
- Parcialmente37,5%
- No25%
¿Podrías cubrir un imprevisto sin pedir un nuevo crédito?
- Sí56,3%
- Parcialmente25%
- No18,8%
¿Diferencias tasa, cuota, plazo y costo total?
- Sí43,8%
- Parcialmente43,8%
- No12,5%
¿Comparas al menos dos opciones antes de aceptar un crédito?
- Siempre81,3%
- A veces12,5%
- Algunos6,3%
¿Reconoces dos señales de un falso prestamista o enlace fraudulento?
- Frecuentemente81,3%
- Algunas veces12,5%
- Nunca6,3%
¿Conoces un canal oficial para aprender o reclamar?
- Sí50%
- Creo conocer una37,5%
- No12,5%
Lectura académica del diagnóstico
Los resultados muestran hábitos desiguales. La mitad de las personas indicó elaborar siempre un presupuesto y 43,8 % hacerlo algunas veces; sin embargo, solo 37,5 % afirmó registrar sus gastos, mientras otro 50 % lo hace algunas veces. En ahorro, 37,5 % reportó una meta definida y otro 37,5 % una meta parcial.
Frente a imprevistos, 56,3 % respondió que podría cubrirlos sin pedir un nuevo crédito, pero 43,8 % respondió parcialmente o no. En conocimientos de crédito, las respuestas se dividieron entre quienes sí diferencian los conceptos (43,8 %) y quienes lo hacen parcialmente (43,8 %). La comparación de opciones aparece como una fortaleza declarada: 81,3 % indicó que siempre compara alternativas.
También se observa una respuesta declarada alta frente al fraude: 81,3 % dijo reconocer frecuentemente señales de alerta. El conocimiento de canales oficiales es menos consolidado: 50 % afirmó conocer uno, 37,5 % cree conocerlo y 12,5 % no lo conoce. Estos datos orientaron la intervención, pero no prueban impacto: corresponden a un diagnóstico inicial voluntario de 16 respuestas. La evaluación posterior disponible reúne seis respuestas de un grupo no emparejado.
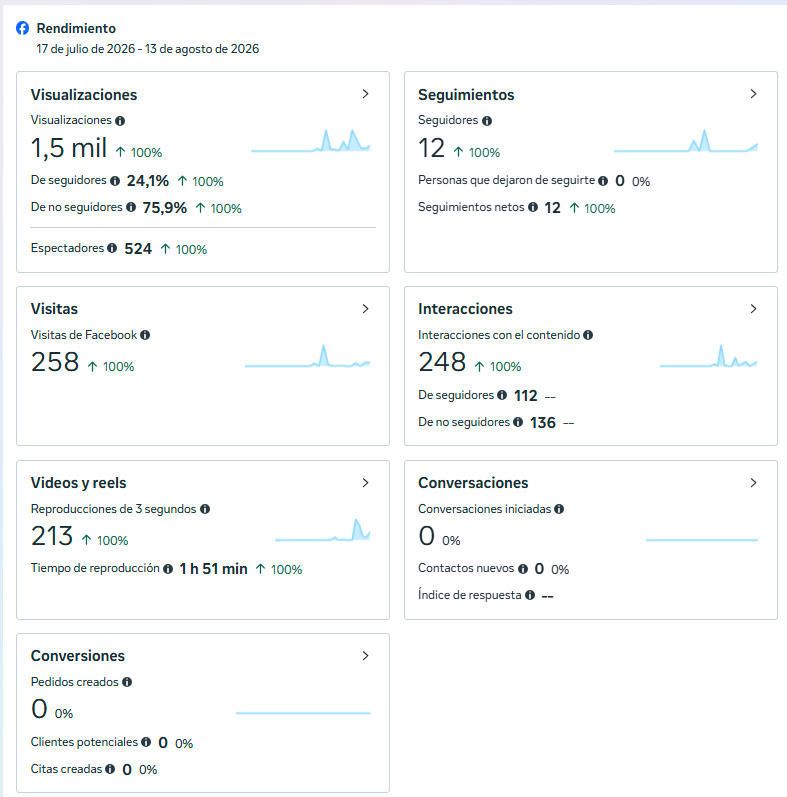
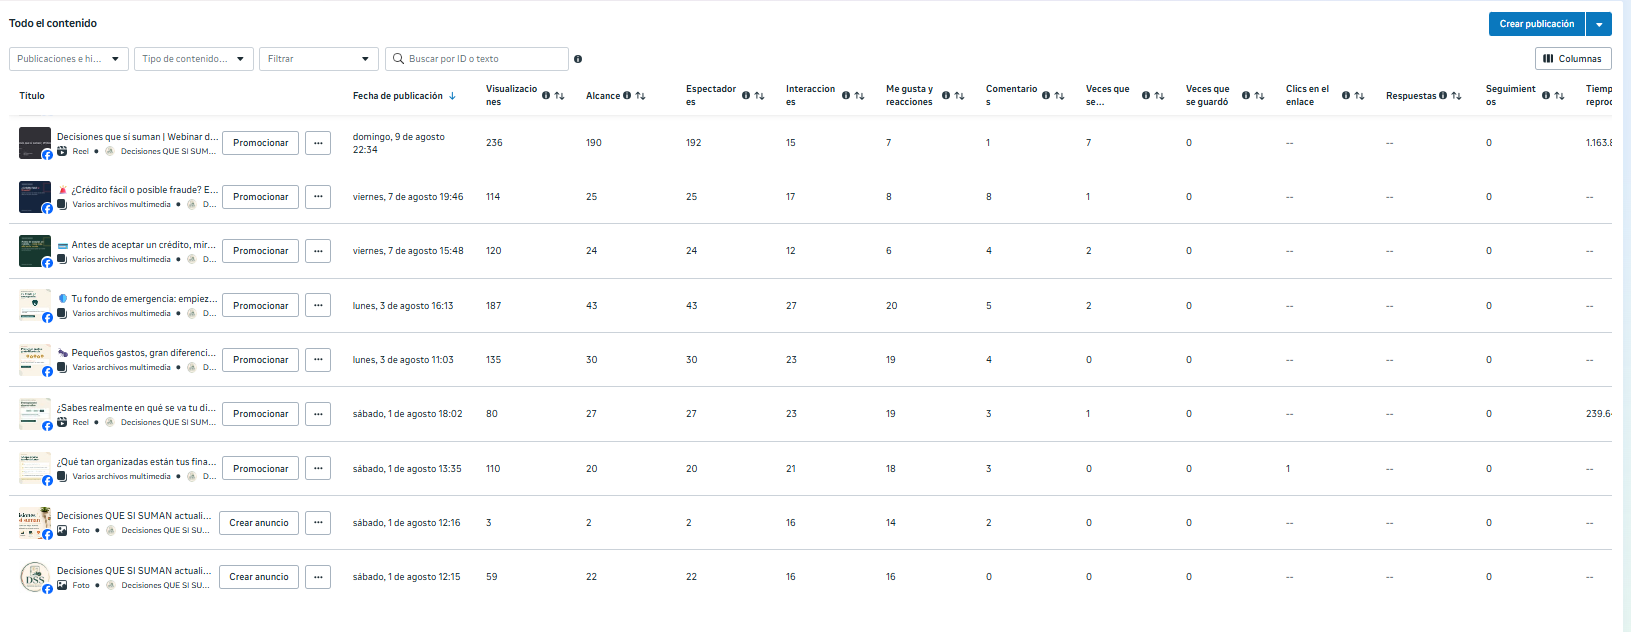
La evidencia visual pública conserva únicamente estadísticas globales y estadísticas por publicación, sin comentarios ni perfiles individuales. El reporte descargable es el diagnóstico inicial agregado. Las evidencias originales con datos identificables no forman parte del despliegue público.
Aprendizaje inicial del diagnóstico
Formular preguntas claras me ayudó a reconocer que un diagnóstico ético debe evitar datos sensibles y servir para adaptar los contenidos a necesidades reales. También me recordó que no es responsable convertir una percepción laboral en una conclusión sobre toda la comunidad.
Aporte a los ODS
- ODS 4 — Educación de calidad: fortalece alfabetización financiera, numérica y digital al identificar qué conceptos necesitan explicación.
- ODS 10 — Reducción de las desigualdades: escucha a personas con trayectorias, ingresos y niveles de experiencia diferentes, sin asumir una única realidad.
- ODS 16 — Paz, justicia e instituciones sólidas: promueve decisiones informadas, transparencia y prevención del fraude.
- ODS 17 — Alianzas: puede aprovechar el conocimiento de asesores y una experta, siempre que el intercambio sea neutral y autorizado.
El aporte es de escala local e indirecta. Las limitaciones son el tamaño de la comunidad, la participación voluntaria, el riesgo de respuestas incompletas y la imposibilidad de generalizar resultados a Neiva.
Acción 2 · “Mi presupuesto en cuatro pasos”
Propósito
Convertir el presupuesto en una herramienta sencilla para tomar decisiones, no en una lista rígida que genere culpa.
Método de cuatro pasos
- Anotar ingresos: registrar ingresos fijos o variables del periodo.
- Separar gastos: distinguir necesidades, compromisos financieros y gastos flexibles.
- Definir ahorro: asignar una cantidad realista para una meta o fondo de emergencia.
- Revisar y ajustar: observar el saldo y escoger un ajuste concreto para la siguiente semana.
Plantilla reutilizable
| Concepto | Valor del periodo | Nota para decidir |
|---|---|---|
| Ingresos | $____ | ¿Son fijos o variables? |
| Necesidades | $____ | Vivienda, servicios, alimentación, transporte |
| Compromisos financieros | $____ | Revisar cuota, plazo y costo total |
| Gastos flexibles | $____ | Identificar qué puede ajustarse |
| Ahorro o meta | $____ | Elegir una cantidad sostenible |
| Saldo | $____ | Ingresos menos todos los egresos |
| Acción de mejora | **__** | Un cambio concreto para la próxima semana |
Ejemplo ficticio
Ejemplo educativo, no corresponde a una persona real ni es una fórmula universal.
| Categoría | Valor mensual ficticio |
|---|---|
| Ingreso mensual | $2.000.000 |
| Vivienda y servicios | $700.000 |
| Alimentación y transporte | $550.000 |
| Obligaciones financieras | $300.000 |
| Gastos flexibles | $250.000 |
| Ahorro o meta | $200.000 |
| Total | $2.000.000 |
Preguntas para leer el ejemplo: ¿qué gasto podría ajustarse sin afectar una necesidad básica?, ¿qué pasaría ante una emergencia?, ¿hay margen para una cuota nueva?, ¿qué hábito podría mantenerse durante un mes?
Evidencia y reflexión
El carrusel educativo de presupuesto fue realizado y publicado como la publicación 2. Puede consultarse en la sección de publicaciones realizadas y en su PDF de evidencia. El consolidado diagnóstico y la evaluación posterior están disponibles. La comparación se presenta como descriptiva porque no se hizo seguimiento a las mismas personas.
Un presupuesto útil debe adaptarse a ingresos variables, priorizar necesidades, ofrecer protección frente a emergencias y fomentar decisiones conscientes. La herramienta no debe culpabilizar a quien tiene ingresos insuficientes: ordenar ayuda a ver opciones, pero no elimina las causas estructurales de la vulnerabilidad.
Aporte a los ODS
- ODS 1 — Fin de la pobreza: contribuye indirectamente a prevenir crisis financieras y manejar ingresos con mayor anticipación; no reemplaza protección social ni ingresos suficientes.
- ODS 4 — Educación de calidad: desarrolla una competencia práctica para la vida mediante un ejercicio reutilizable.
- ODS 8 — Trabajo decente y crecimiento económico: ayuda a organizar ingresos laborales y evaluar obligaciones financieras de forma responsable.
- ODS 10 — Reducción de las desigualdades: usa lenguaje sencillo y una plantilla accesible desde el celular.
- ODS 12 — Producción y consumo responsables: invita a reconocer gastos impulsivos y escoger consumos conscientes.
El alcance es educativo, local e indirecto. La plantilla no conoce todos los contextos familiares, no ofrece recomendaciones personalizadas y debe complementarse con fuentes oficiales cuando se trate de crédito o dificultades de pago.
Reflexión académica de la Actividad 4
Esta actividad me permitió pasar de una percepción nacida en mi experiencia laboral a una lectura más cuidadosa de información aportada voluntariamente por la comunidad. Antes del diagnóstico podía suponer que elaborar un presupuesto era suficiente para organizar el dinero. Las 16 respuestas mostraron una realidad más matizada: 50 % afirmó presupuestar siempre, pero solo 37,5 % registra sus gastos de forma constante. Comprendí que planear y hacer seguimiento son hábitos distintos y que una herramienta educativa debe ayudar a conectar ambos.
También identifiqué que el ahorro no depende únicamente de la intención. Solo 37,5 % reportó una meta con valor y fecha, mientras 43,8 % indicó que podría cubrir un imprevisto solo parcialmente o no podría hacerlo sin solicitar otro crédito. Esto reafirmó la necesidad de presentar el presupuesto sin culpabilizar a las personas: organizar los ingresos permite reconocer posibilidades y límites, pero no elimina la inestabilidad laboral, los ingresos insuficientes ni otras condiciones estructurales.
Las respuestas sobre crédito y seguridad digital mostraron fortalezas declaradas que conviene acompañar con orientación práctica. El 81,3 % manifestó comparar alternativas antes de aceptar un crédito y el mismo porcentaje dijo reconocer señales frecuentes de fraude. Sin embargo, solo 50 % afirmó conocer un canal oficial para aprender o reclamar. Por eso considero importante que las publicaciones no se limiten a advertir riesgos: también deben enseñar dónde verificar información, cómo comparar el costo total y a qué instituciones acudir.
En el proceso aprendí que escuchar mejora la pertinencia de los contenidos. La planificación del instrumento y sus criterios éticos orientaron el carrusel de presupuesto en cuatro pasos, el uso de ejemplos ficticios, el lenguaje sencillo y la insistencia en no compartir datos sensibles. Las respuestas fueron recibidas después de publicar ese carrusel; por tanto, no se presentan como su causa. Su función es confirmar temas que requieren refuerzo y orientar la revisión de los contenidos posteriores. Asimismo, consolidar los resultados de forma agregada me ayudó a comprender que la responsabilidad social también exige proteger la privacidad, reconocer límites y evitar convertir respuestas individuales en afirmaciones generales sobre Neiva.
El aporte a los ODS es concreto, pero de alcance local e indirecto. La alfabetización financiera se relaciona directamente con el ODS 4; el lenguaje accesible y no estigmatizante aporta al ODS 10; la organización del ingreso, el ahorro y el consumo consciente se vincula con los ODS 1, 8 y 12; la prevención del fraude y el uso de canales oficiales se relacionan con el ODS 16; y el aprendizaje con personas del entorno y fuentes institucionales aporta al ODS 17. Esta actividad no cumple por sí sola esos objetivos, pero sí traduce algunos de sus principios en decisiones educativas verificables.
Finalmente, reconozco que estas conclusiones describen un diagnóstico inicial de 16 respuestas voluntarias. No pueden generalizarse a toda la población ni demuestran cambios de comportamiento o aprendizaje. Las seis respuestas posteriores permiten observar tendencias, pero no afirmar impacto causal. Mi principal aprendizaje es que una intervención educativa confiable no se mide solo por publicar contenidos, sino por escuchar, documentar, ajustar y comunicar con honestidad qué se sabe y qué sigue pendiente de evaluación.
Lista de evidencias actualizada
- Completado — Enlace del blog: Decisiones que sí suman
- Completado — Resultados del diagnóstico: Consolidado agregado
- Completado — Enlace o captura del formulario: Instrumento diagnóstico
- Completado — Carrusel de presupuesto: Carrusel de presupuesto
- Completado — Plantilla editable: Plantilla editable en Canva
- Completado — Fecha de publicación: entrada publicada el 27 de julio de 2026; publicaciones 1 y 2 publicadas el 1 de agosto de 2026; evidencias iniciales actualizadas el 9 de agosto y comparación incorporada el 10 de agosto de 2026.
- Completado — Breve registro de alcance: 16 respuestas diagnósticas y seis respuestas posteriores no emparejadas. Las seis publicaciones registraron 746 visualizaciones, 123 interacciones, 90 reacciones, 27 comentarios y 6 compartidos en el corte actualizado de Meta.
¿Cómo se integra el desarrollo sostenible?
- Social: escuchar activamente, incluir distintas realidades y prevenir daño financiero.
- Económica: organizar presupuesto, fomentar metas y mejorar la capacidad de preguntar antes de decidir.
- Educativa y digital: ofrecer contenidos breves, legibles y consultables desde el celular.
- Ética: respetar privacidad, mantener neutralidad comercial y usar fuentes verificables.
La actividad no se medirá solamente por publicaciones: importará si el contenido es útil, respetuoso, accesible y capaz de motivar una decisión más responsable.
Cierre y próximos pasos
- Mantener los resultados iniciales y posteriores de forma agregada.
- Completado: encuesta final consolidada con nueve respuestas agregadas.
- Reforzar los canales oficiales de orientación, que presentaron una variación desfavorable.
- Diseñar futuras mediciones con pretest y postest emparejados mediante identificadores anónimos.
- Realizar seguimiento a más largo plazo sin publicar respuestas individuales.
Estado de la evidencia
La publicación distingue resultados incorporados, evidencias disponibles y elementos que todavía no cuentan con soporte verificable.
ODS relacionados
La relación se explica dentro de la actividad: acción concreta, alcance posible y limitaciones.
Referencias de esta entrada
- Arenas de Mesa y Cecchini (2022), igualdad y protección social
- Jiménez Herrero (2018), desarrollo sostenible
- Naciones Unidas, Objetivos de Desarrollo Sostenible
- Superintendencia Financiera de Colombia (2024), preferencias de educación financiera
- Superintendencia Financiera de Colombia y Banca de las Oportunidades (2025), Reporte de Inclusión Financiera 2024
Actividad 4 · Del diagnóstico a la acción
El lector se cargará al abrir esta pestaña.
Si el lector no carga, descarga la versión pública en PDF o ábrela en otra pestaña.