Blog académico · Neiva, Huila

Decisiones que sí suman.

Educación financiera para organizar mejor el dinero, preguntar antes de decidir y construir hábitos posibles en la vida cotidiana.

Cuaderno de trabajo / 01
01Observar¿Qué está pasando?
02Ordenar¿Qué entra y sale?
03Comparar¿Cuál es el costo?
04Decidir¿Qué paso sí puedo dar?
saldo de claridad+ una pregunta útil
Encuentra lo importante

Elige una ruta y llega directo al contenido.

No necesitas recorrer toda la página. Empieza por el tema, los resultados o las evidencias que quieres consultar.

La pregunta central

¿Cómo tomamos decisiones económicas más responsables?

La problemática es la insuficiencia de conocimientos y hábitos sobre presupuesto, ahorro y crédito. Este blog documenta una intervención educativa, no una asesoría comercial.

Del diagnóstico a la acción

Un recorrido ejecutado y documentado.

Ver recorrido del proyecto →
6
Publicaciones
16
Respuestas diagnósticas
6
Respuestas posteriores
22
Respuestas registradas en total
1
Entrevista
1
Webinar
69:01
Duración del webinar
1
Informe final y autoevaluación

Planificación → diagnóstico → ejecución → intervención → evaluación → reflexión

Estado del proyecto

La evidencia también tiene un estado.

Lo planeado, lo que está en desarrollo y lo ejecutado se muestran por separado para no confundir intención con resultado.

TerritorioNeiva, Huila

Una comunidad cercana al trabajo, la universidad y las conversaciones cotidianas.

ProyectoHumanidades Digitales

Seis publicaciones, una entrevista, un webinar, evaluación posterior y reflexión final publicados como ruta de aprendizaje.

Estado generalCOMPLETADA

Proyecto completado · evaluación final consolidada con nueve respuestas de cierre.

Ejecución del proyecto

Publicaciones realizadas en Facebook.

Durante las semanas 4, 5 y 6 se desarrollaron y publicaron seis contenidos educativos de Decisiones que sí suman. Las piezas presentan conceptos financieros de forma clara, visual y cercana, promoviendo la reflexión y la participación de la comunidad.

Avance del componente de publicaciones6 de 6 publicaciones realizadasLas seis publicaciones y sus evidencias están registradas.
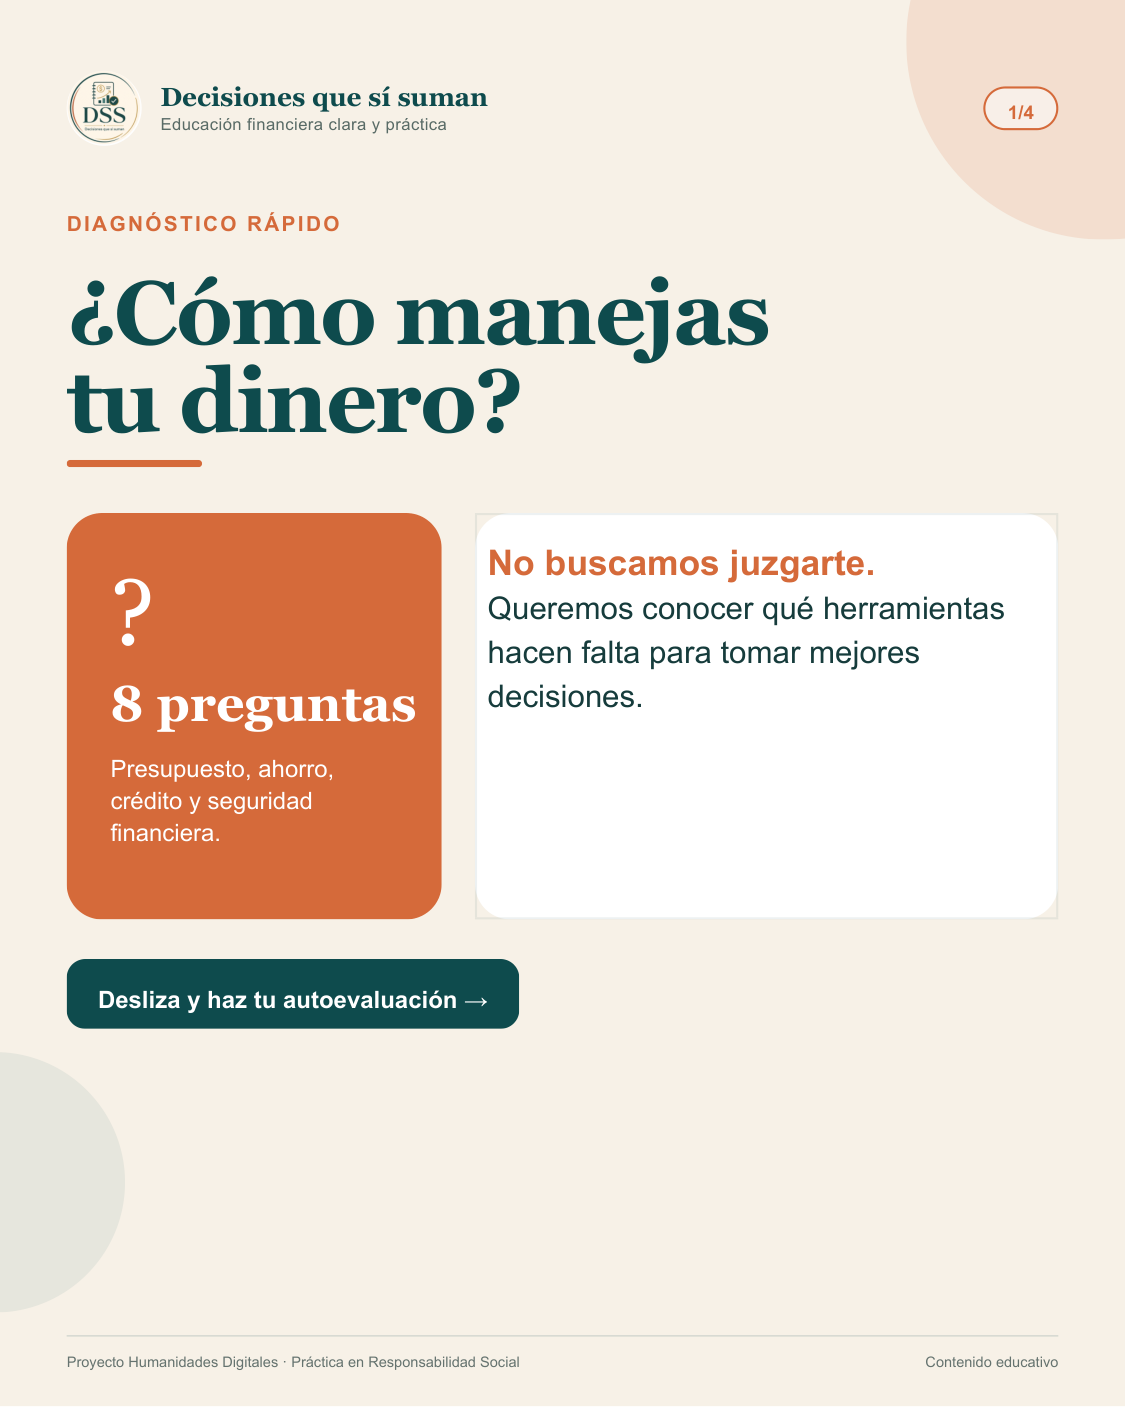
Primera página del carrusel “¿Cómo manejas tu dinero?” sobre un diagnóstico financiero rápido.Abrir evidencia ↗
Publicación 1Carrusel educativo

Semana 4 · Diagnóstico financiero

¿Cómo manejas tu dinero?

Presenta ocho preguntas sobre presupuesto, ahorro, crédito y seguridad financiera para reconocer hábitos y decisiones cotidianas. Invita a responder con honestidad y aclara que el formulario es anónimo y no solicita datos sensibles.

Llamado a la acción:Desliza y haz tu autoevaluación → En comentarios, escribe una palabra: presupuesto, ahorro, crédito o fraude.
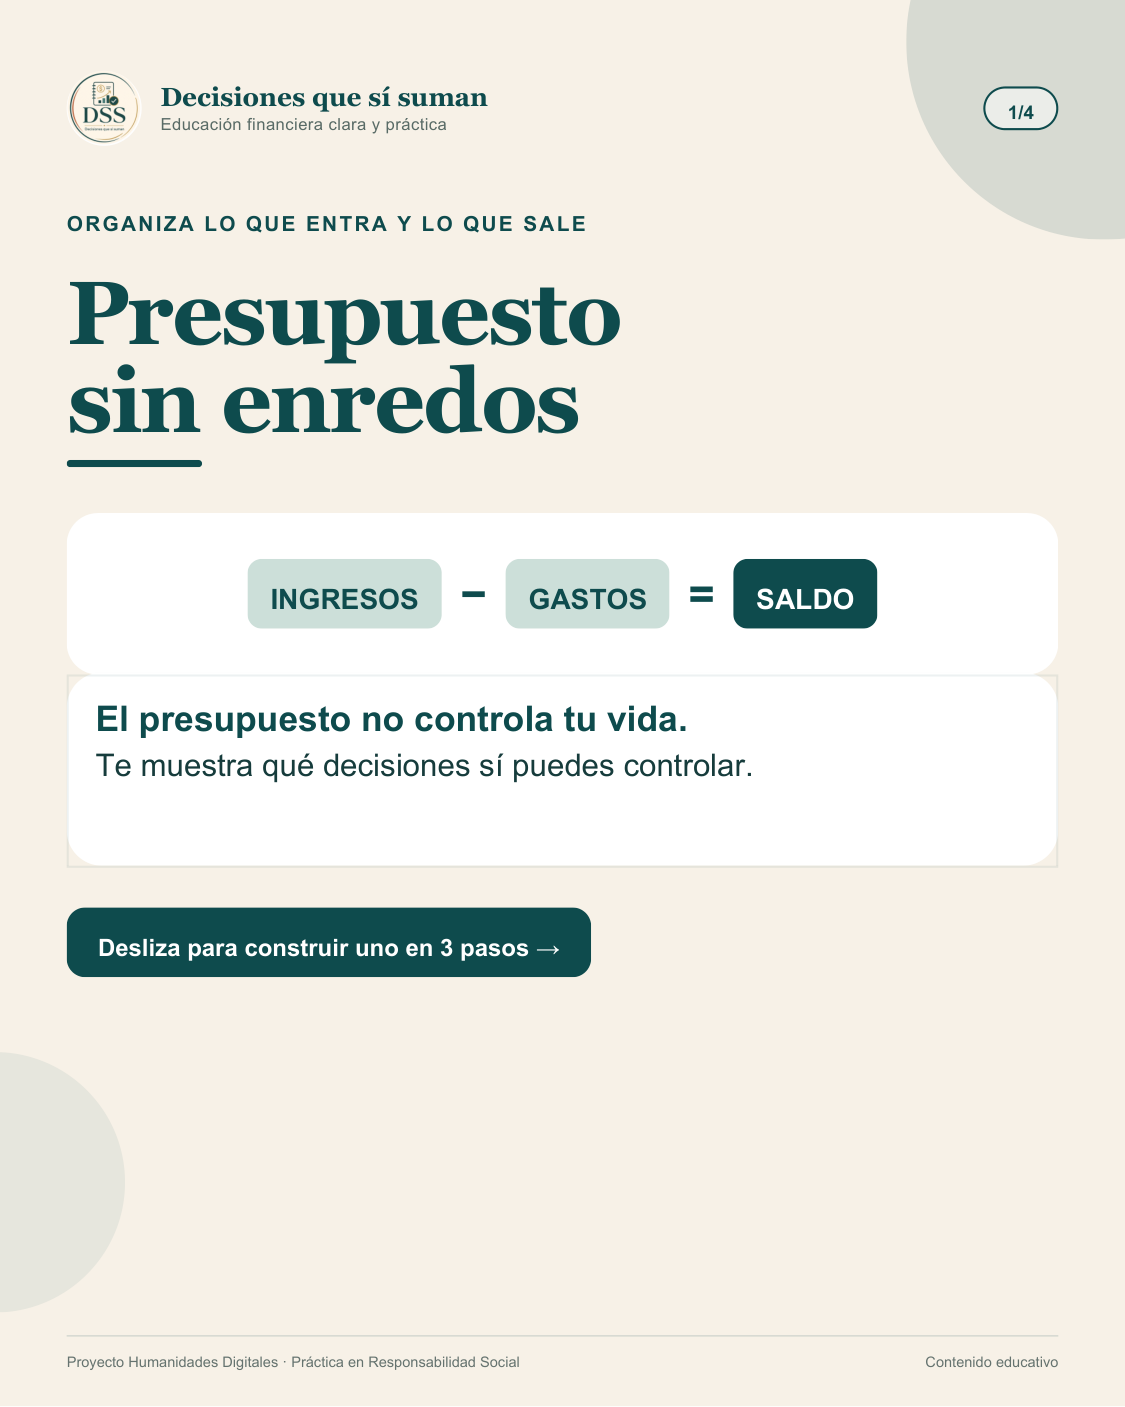
Primera página del carrusel “Presupuesto sin enredos” sobre organizar ingresos y gastos.Abrir evidencia ↗
Publicación 2Carrusel educativo

Semana 4 · Organización del dinero / presupuesto

Presupuesto sin enredos

Explica el presupuesto como una forma de ver qué decisiones se pueden controlar mediante la relación entre ingresos, gastos y saldo. Propone clasificar los gastos, registrar y comparar los valores, y elegir un ajuste pequeño con una meta concreta.

Llamado a la acción:Desliza para construir uno en 3 pasos → Pruébala durante 7 días.

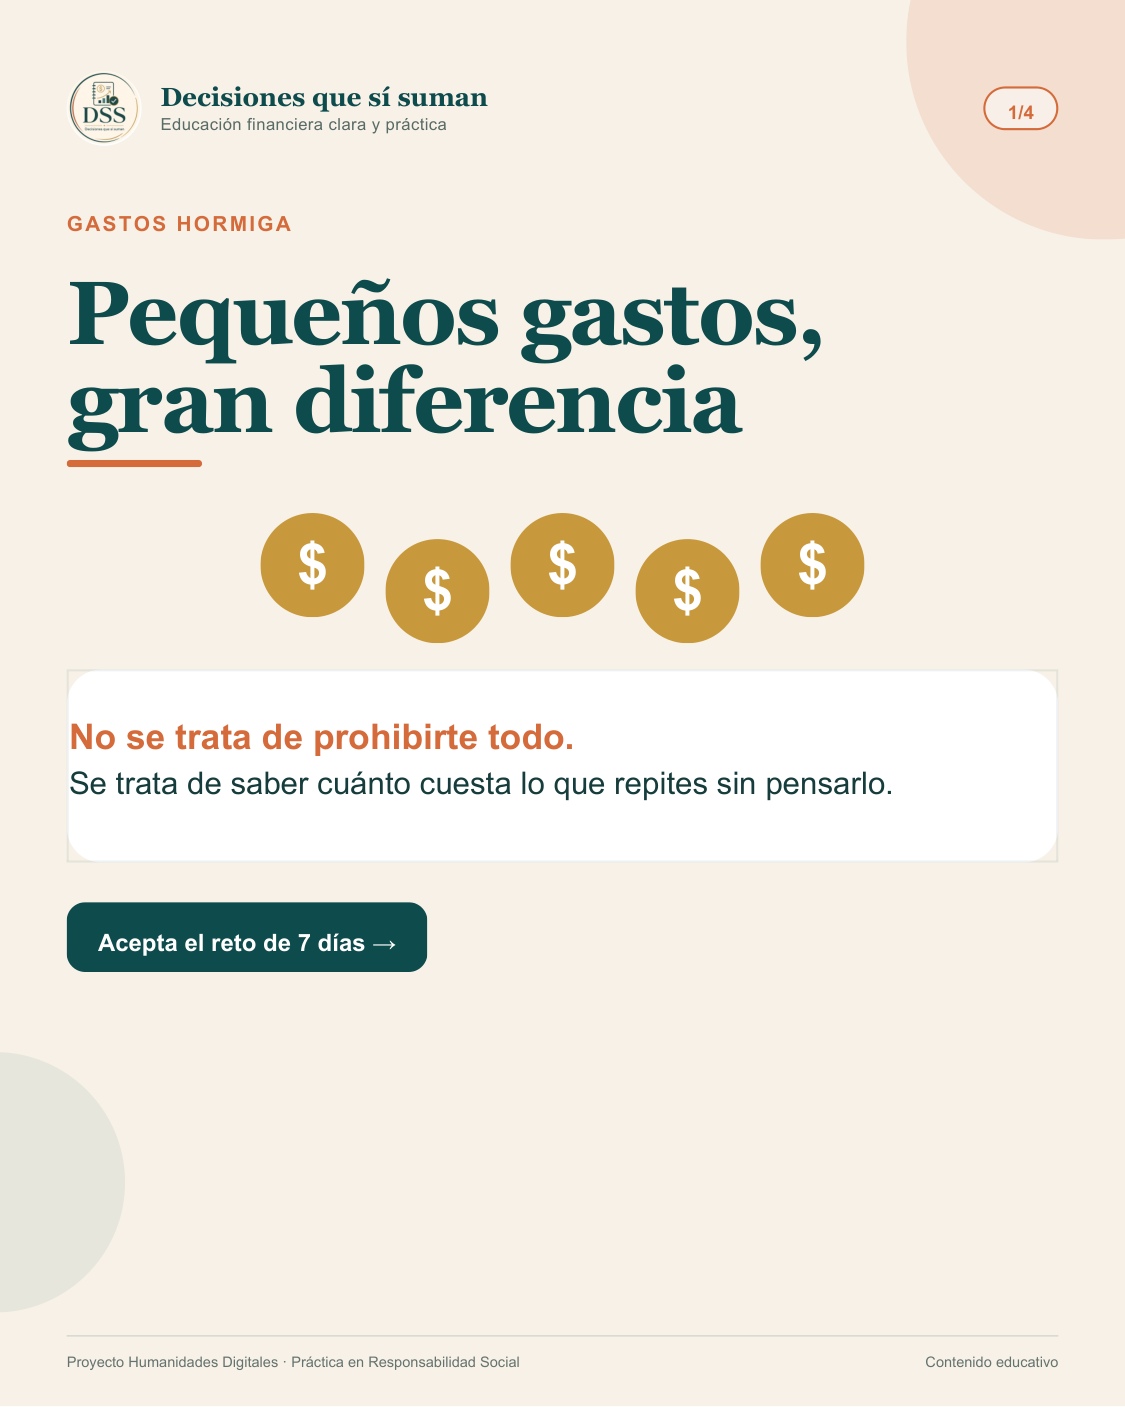
Primera página del carrusel “Pequeños gastos, gran diferencia” sobre gastos hormiga.Abrir evidencia ↗
Publicación 3Carrusel educativo

Semana 5 · Gastos pequeños / gastos hormiga

Pequeños gastos, gran diferencia

Invita a observar gastos repetidos como domicilios, snacks, suscripciones, transportes evitables y compras por impulso. Propone registrarlos durante siete días, distinguir necesidad o deseo y convertir una parte del gasto en una meta.

Llamado a la acción:Acepta el reto de 7 días → ¿Qué meta financiarías con ese dinero?

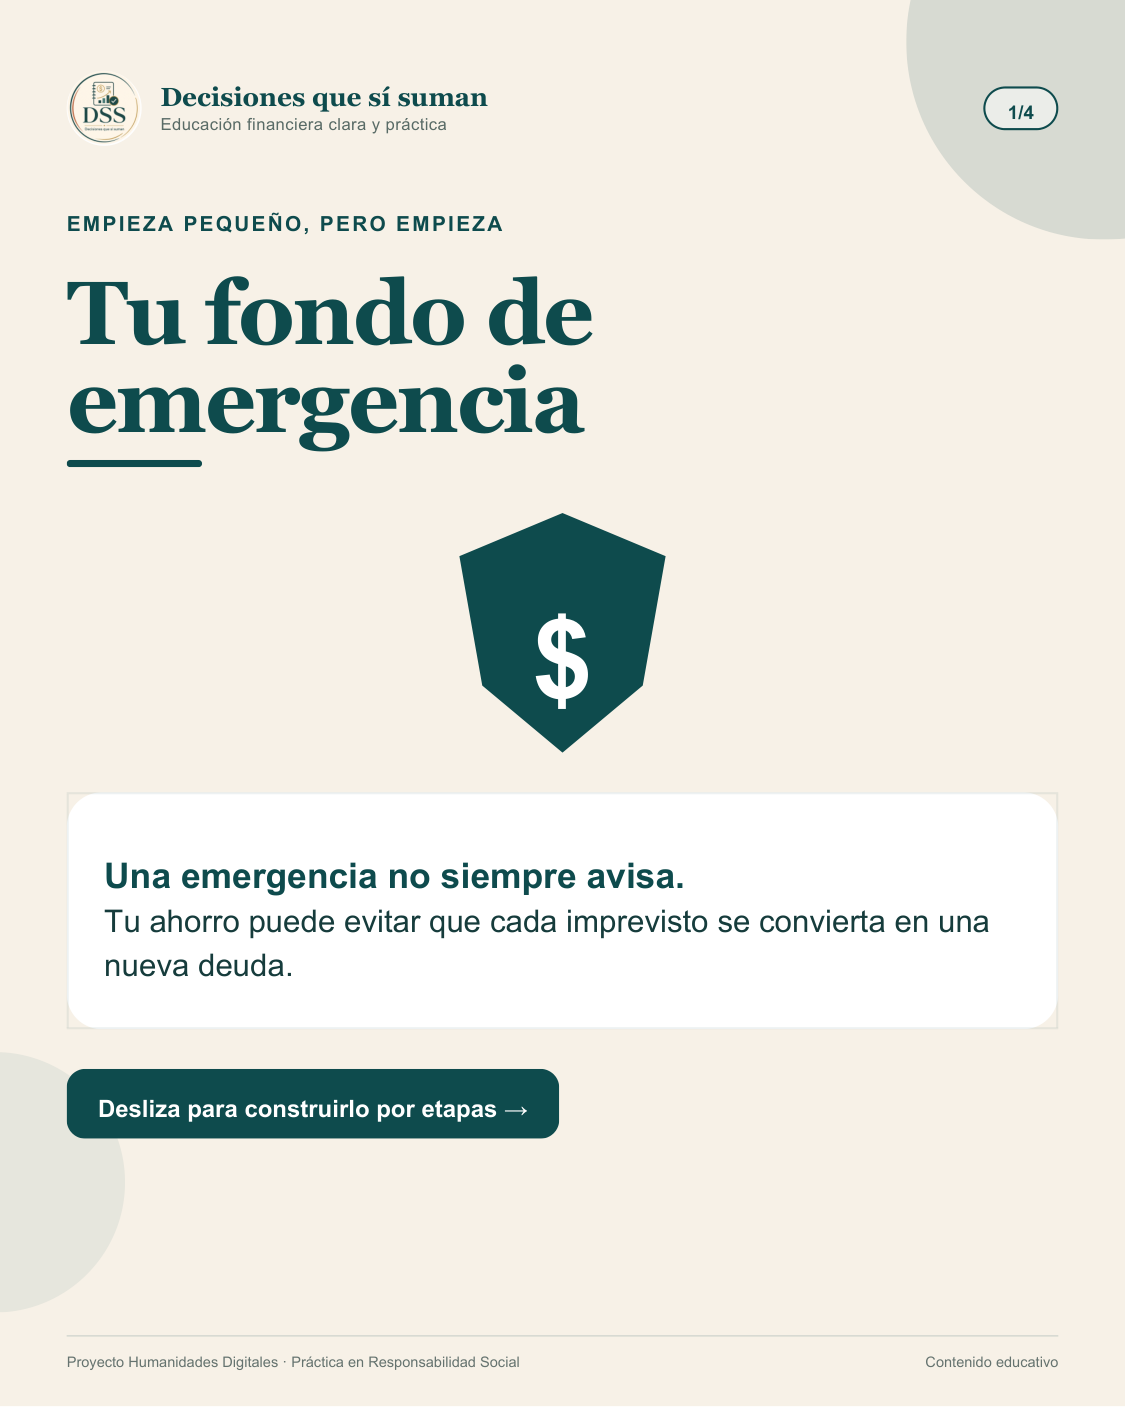
Primera página del carrusel “Tu fondo de emergencia” sobre ahorro para imprevistos.Abrir evidencia ↗
Publicación 4Carrusel educativo

Semana 5 · Fondo de emergencia

Tu fondo de emergencia

Explica que un fondo de emergencia puede ayudar a afrontar salud inesperada, reparaciones urgentes, reducción temporal de ingresos o una necesidad familiar prioritaria sin convertir cada imprevisto en una nueva deuda. Propone construirlo por etapas y adaptar el monto a la realidad de cada persona.

Llamado a la acción:Desliza para construirlo por etapas → Adapta el monto a tu realidad, no a la de otra persona.

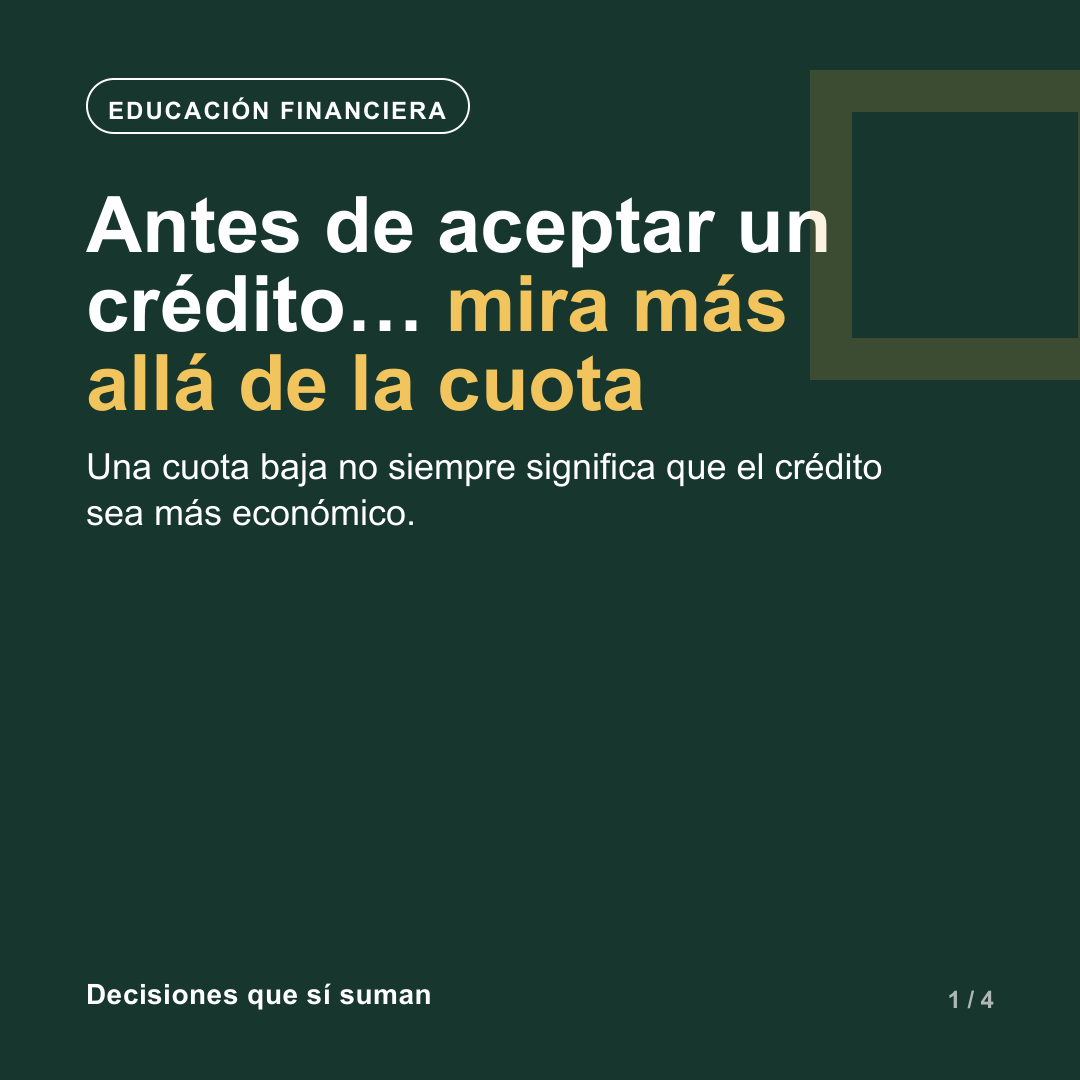
Primera página del carrusel “Antes de aceptar un crédito, mira más allá de la cuota”.Abrir evidencia ↗
Publicación 5Carrusel educativo

Semana 6 · Crédito responsable

Antes de aceptar un crédito, mira más allá de la cuota

Invita a revisar tasa, plazo, seguros, capacidad de pago y costo total antes de firmar. Una cuota menor no siempre significa un crédito más económico.

Llamado a la acción:Haz una pausa antes de decidir → Revisa seis datos y compara opciones.

Ver evidencia en PDFEnlace individual no disponible; evidencia en PDF.
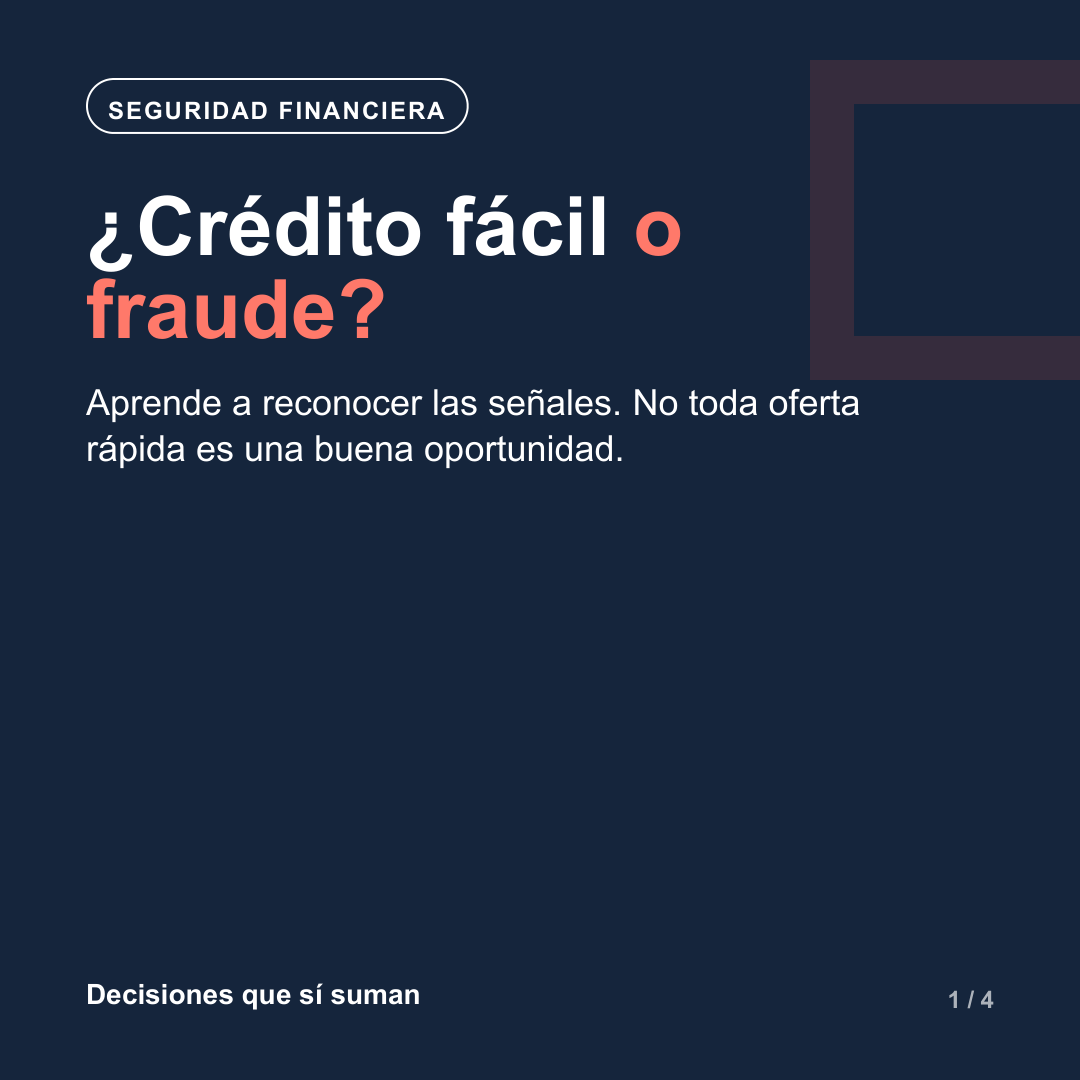
Primera página del carrusel “¿Crédito fácil o fraude?” sobre seguridad financiera.Abrir evidencia ↗
Publicación 6Carrusel educativo

Semana 6 · Prevención del fraude

¿Crédito fácil o fraude?

Presenta señales de alerta, prácticas para proteger los datos y pasos para verificar ofertas, canales y entidades antes de entregar dinero o información.

Llamado a la acción:Desconfía cuando haya presión o anticipos → Verifica por canales oficiales.

Ver evidencia en PDFEnlace individual no disponible; evidencia en PDF.
Diagnóstico inicial

16 respuestas para orientar el proyecto.

Consolidado agregado de la aplicación inicial del cuestionario de ocho preguntas. La evaluación posterior se presenta por separado y no corresponde a un seguimiento emparejado.

16 respuestasEstado: diagnóstico completado · evaluación posterior disponible
01

¿Elaboras un presupuesto semanal o mensual?

  • Siempre50%
  • A veces43,8%
  • Nunca6,3%
02

¿Registras tus gastos para compararlos con tus ingresos?

  • Sí37,5%
  • Algunas veces50%
  • Nunca12,5%
03

¿Tienes una meta de ahorro con valor y fecha?

  • Sí37,5%
  • Parcialmente37,5%
  • No25%
04

¿Podrías cubrir un imprevisto sin pedir un nuevo crédito?

  • Sí56,3%
  • Parcialmente25%
  • No18,8%
05

¿Diferencias tasa, cuota, plazo y costo total?

  • Sí43,8%
  • Parcialmente43,8%
  • No12,5%
06

¿Comparas al menos dos opciones antes de aceptar un crédito?

  • Siempre81,3%
  • A veces12,5%
  • Algunos6,3%
07

¿Reconoces dos señales de un falso prestamista o enlace fraudulento?

  • Frecuentemente81,3%
  • Algunas veces12,5%
  • Nunca6,3%
08

¿Conoces un canal oficial para aprender o reclamar?

  • Sí50%
  • Creo conocer una37,5%
  • No12,5%
Descargar diagnóstico XLSXDescargar comparación agregadaLos gráficos de esta sección corresponden únicamente a las 16 respuestas iniciales.
Semana 5 · Entrevista

Educación financiera para tomar mejores decisiones | Entrevista

Reproducción bajo interacción · 7:20
Vista de la entrevista sobre educación financiera y mejores decisiones.

El reproductor se cargará al activar este video. También puedes abrirlo directamente en YouTube.

Edición académica publicada con autorización audiovisual para grabar y utilizar fragmentos dentro del proyecto. Su duración verificada es 7:20, por debajo de la meta original de 15 minutos.

Abrir en YouTube ↗
Sección de evidencias

Lo realizado, sin confundir alcance con impacto.

Las evidencias permiten describir la ejecución y observar tendencias. No permiten atribuir causalidad ni generalizar los resultados a toda la población.

PlanDISPONIBLE
DiagnósticoCOMPLETADO · 16 respuestas
Publicaciones educativasCOMPLETADA · 6 de 6
EntrevistaCOMPLETADA · YouTube
WebinarCOMPLETADO · YouTube
Evaluación posteriorCOMPLETADA · 6 respuestas
Informe finalCOMPLETADO · YouTube
Seguimiento finalCOMPLETADO · 9 respuestas
Semana 6 · 9 de agosto de 2026

Webinar: Decisiones que sí suman

Reproducción bajo interacción · 69:01
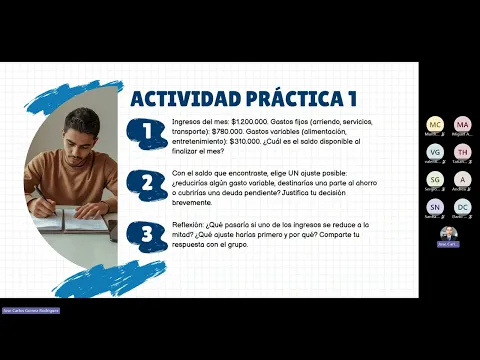
Miniatura del webinar Decisiones que sí suman sobre educación financiera.

El reproductor se cargará al activar este video. También puedes abrirlo directamente en YouTube.

Encuentro educativo sobre decisiones financieras responsables en el que se abordaron presupuesto, ahorro, crédito, capacidad de pago y prevención del fraude mediante ejemplos y ejercicios prácticos.

Abrir en YouTube ↗
Temas desarrollados

Presupuesto, registro de gastos, gastos pequeños, ahorro, fondo de emergencia, crédito responsable, tasa, cuota, plazo, costo total, capacidad de pago, señales de sobreendeudamiento y prevención del fraude.

Relación con el plan

La duración de 69:01 está dentro del rango previsto de 60 a 75 minutos. La evaluación posterior cuenta con seis respuestas.

Alcance

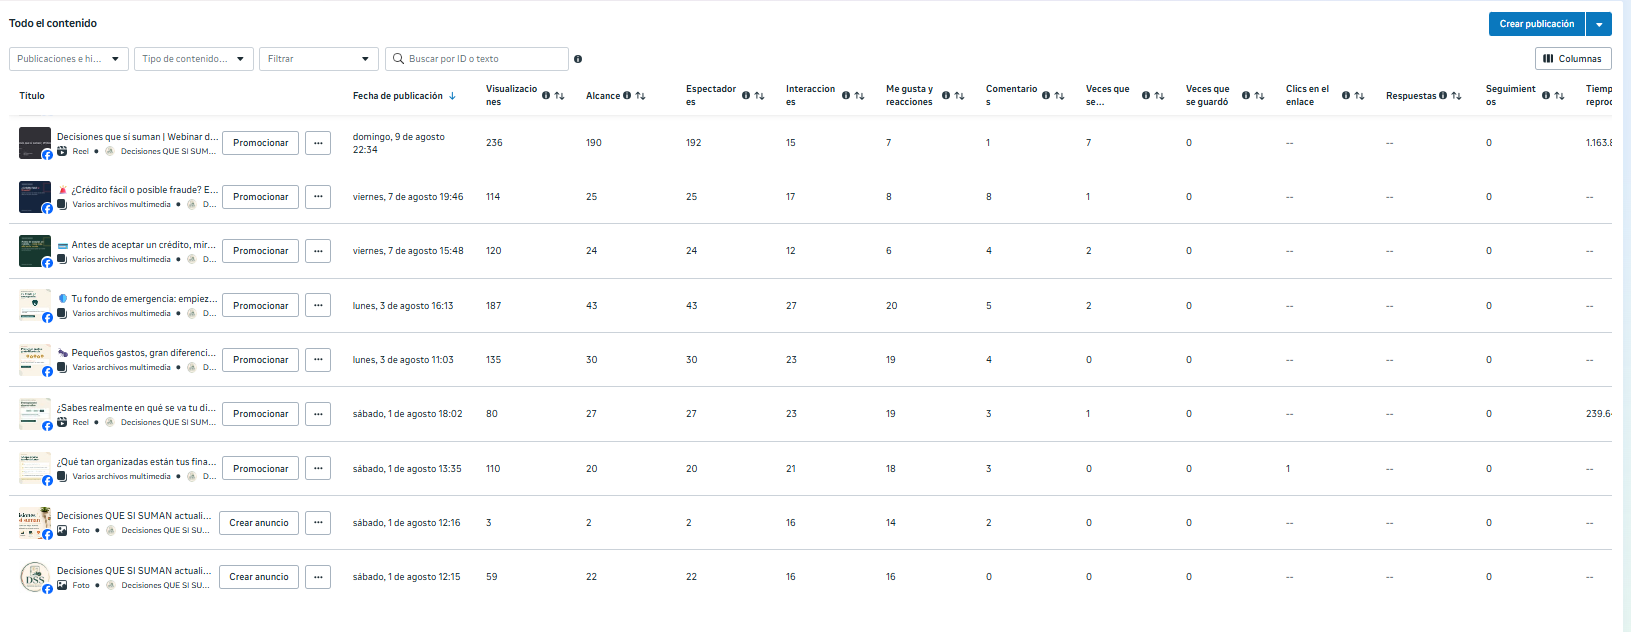
236 visualizaciones · meta de más de 20 superada.

Resultados del proyecto

Lo ejecutado, lo observado y sus límites.

Las cifras describen ejecución, alcance digital e interacción. No demuestran por sí solas un cambio de comportamiento o impacto social causal.

01
Ejecución

Ruta realizada

6/6
publicaciones
16
respuestas iniciales
6
respuestas posteriores
22
registros del instrumento
1
entrevista
1
webinar · 69:01
1
informe final · 5:56
02
Alcance e interacción digital

La meta de visualizaciones fue superada.

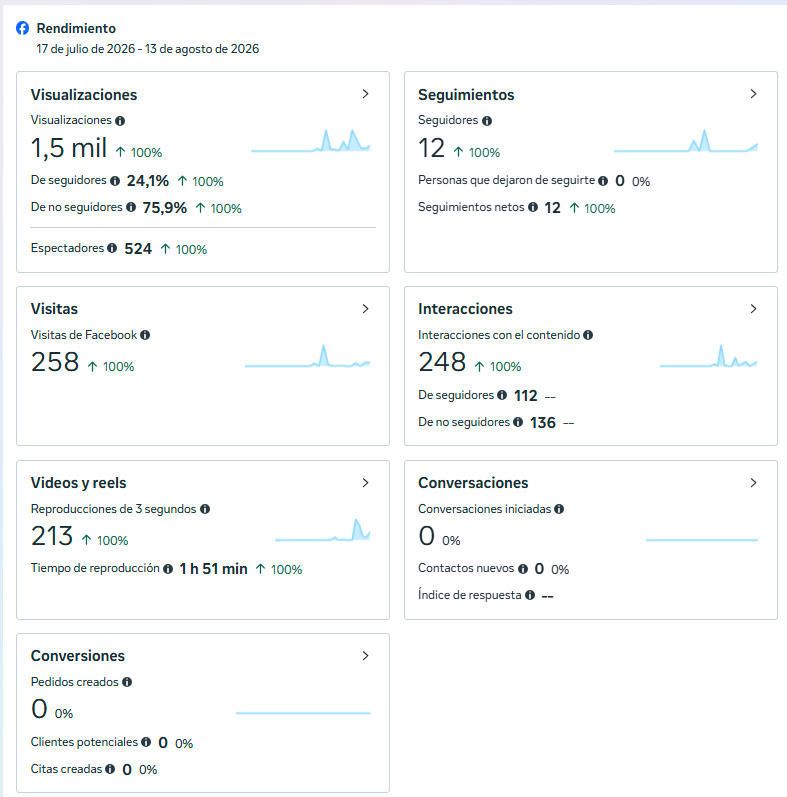
1,5 milvisualizaciones generales de la Fan Page

17 de julio de 2026 – 13 de agosto de 2026

524
espectadores
258
visitas
248
interacciones
12
seguidores
213
reproducciones de al menos 3 segundos
Seis publicaciones educativas746

visualizaciones acumuladas en los seis registros visibles

123
interacciones
90
reacciones
27
comentarios
6
compartidos
PublicaciónVisualizacionesAlcanceInteracciones
1. ¿Qué tan organizadas están tus finanzas?1102021
2. ¿Sabes realmente en qué se va tu dinero?802723
3. Pequeños gastos, gran diferencia1353023
4. Tu fondo de emergencia1874327
5. Antes de aceptar un crédito1202412
6. ¿Crédito fácil o posible fraude?1142517

Webinar236 visualizaciones

Alcance 190 · 15 interacciones · 7 compartidos. La meta de más de 20 visualizaciones quedó cumplida incluso considerando solo esta publicación.

03
Aprendizaje

Meta global evaluada, no alcanzada.

54,7 % → 68,8 %

Diferencia agregada de +14,1 pp frente a la meta de +20 pp. Tres indicadores específicos sí aumentaron más de 20 puntos porcentuales.

04
Cierre y aplicación

Metas finales cumplidas.

4,6/5
satisfacción · meta 4/5
5/5
utilidad percibida
100 %
aplicación total o parcial · meta 70 %
9
respuestas de cierre

Resultados descriptivos del corte final. Consultar encuesta, metodología y evidencia agregada →

Evidencia visual

Capturas agregadas de Meta/Facebook

Los paneles comerciales no se utilizan como indicadores académicos.

Resumen de Meta con 1,5 mil visualizaciones, 524 espectadores, 258 visitas y 248 interacciones.
Rendimiento general de la Fan Page, 17 de julio–13 de agosto de 2026.
Tabla de Meta con el rendimiento individual del webinar y las seis publicaciones educativas.
Rendimiento individual. Abrir la imagen permite revisar las cifras ampliadas.

Fuente: Estadísticas de Meta/Facebook de la Fan Page Decisiones que sí suman.

Semana 7 · Completada

Encuesta final consolidada.

Nueve respuestas: satisfacción 4,6/5, utilidad 5/5 y 100 % de aplicación total o parcial.

Ver resultados completos →
Evaluación posterior

¿Qué observamos después del webinar?

La comparación muestra tendencias entre dos grupos de respuestas de distinto tamaño. No mide cambios persona a persona ni permite atribuir causalidad al proyecto.

Registro habitual de gastos

+29,2 pp
Antes · 37,5 %
Después · 66,7 %

Capacidad para cubrir un imprevisto

+27,1 pp
Antes · 56,3 %
Después · 83,3 %

Comprensión de tasa, cuota, plazo y costo total

+22,9 pp
Antes · 43,8 %
Después · 66,7 %

Comparación de opciones de crédito

+18,8 pp
Antes · 81,3 %
Después · 100 %

Reconocimiento de señales de fraude

+18,8 pp
Antes · 81,3 %
Después · 100 %
Avances observados

Tres variaciones superiores a 20 pp.

  • Registro habitual de gastos+29,2 pp
  • Capacidad para cubrir un imprevisto+27,1 pp
  • Comprensión de tasa, cuota, plazo y costo total+22,9 pp
Oportunidad de mejora

Reforzar los canales oficiales.

Conocimiento declarado: 50 % → 33,3 %.

54,7 % → 68,8 %

La proporción global de respuestas plenamente favorables fue 70/128 al inicio y 33/48 después. La diferencia aproximada fue de +14,1 puntos porcentuales. La meta global de +20 pp no se alcanzó, aunque algunos indicadores específicos presentaron aumentos superiores a 20 pp.

Diagnóstico inicial n=16 · Evaluación posterior n=6. Comparación descriptiva de grupos no emparejados.

Actividad académica 6

De la información a la acción.

La entrada final y el video de autoevaluación documentan la experiencia social, los resultados descriptivos, las dificultades, los aprendizajes y las oportunidades de mejora.

COMPLETADA
  • Informe final y autoevaluación: publicado, duración 5:56.
  • Cuarta entrada del blog: publicada.
  • Presentación original: disponible bajo demanda.
Ver Actividad 6 →
Entrada destacada

Una pausa antes de aceptar.

Abrir actividad →
Línea de tiempo

Un proyecto que se actualiza por semanas.

  1. Semana 2COMPLETADA

    Contexto y problemática

    Delimitar Neiva, la comunidad cercana y la pregunta de trabajo.

  2. Semana 3COMPLETADA

    Preparación del diagnóstico

    Diseñar preguntas anónimas y definir el cuidado de los datos.

  3. Semana 4COMPLETADA

    Diagnóstico y presupuesto

    Página activa, publicaciones 1 y 2 y diagnóstico completado con 16 respuestas.

  4. Semana 5EJECUTADA · 1 META ESPECÍFICA NO ALCANZADA

    Ahorro y entrevista

    Publicaciones 3 y 4, comentarios y edición de entrevista con autorización verificada.

  5. Semana 6COMPLETADA EN EJECUCIÓN

    Crédito, fraude y webinar

    Publicaciones 5 y 6, webinar de 69:01, seis respuestas posteriores y más de 20 visualizaciones.

  6. Semana 7COMPLETADA

    Resultados, evaluación y reflexión

    Comparación, alcance, informe final y encuesta de cierre de nueve respuestas consolidados.

Biblioteca pública

Entregas disponibles.

Abrir documentos →